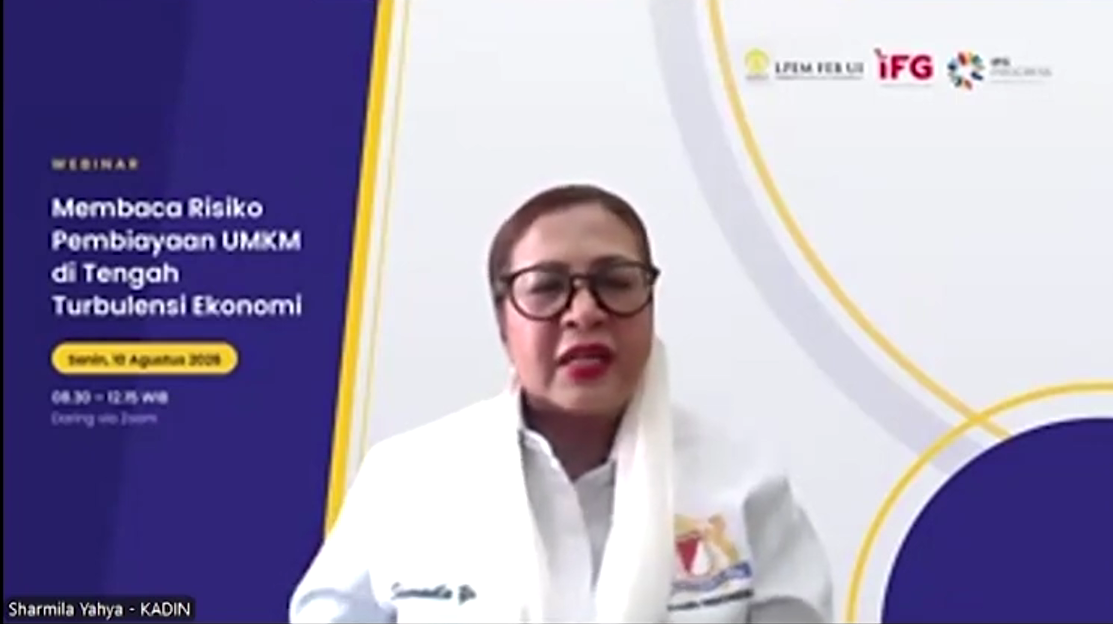
JAKARTA — Wakil Ketua Umum Bidang Pengembangan Potensi Kolaborasi Kadin Indonesia, Ir. Sharmila Yahya, M.Si., menyoroti kesenjangan besar dalam akses pembiayaan Usaha Mikro, Kecil, dan Menengah (UMKM) nasional. Meskipun sektor UMKM menyumbang 61% terhadap PDB nasional dan menyerap 97% tenaga kerja, porsi penyaluran kredit perbankan untuk UMKM masih stagnan di kisaran 19–20%.
Hal tersebut disampaikan Sharmila saat menjadi pembicara dalam webinar bertema “Membaca Risiko Pembiayaan UMKM dari Perspektif Pelaku Usaha” yang diselenggarakan oleh LPEM FEB UI dan IFG Progress, Senin 10 Agustus 2026.
Dalam pemaparannya, Sharmila mengungkapkan bahwa estimasi celah pembiayaan (financing gap) UMKM di Indonesia saat ini mencapai Rp 2.400 triliun. Sekitar 60% hingga 70% pelaku UMKM masih berada dalam kategori unbanked dan underbanked.
“Sekitar 60 sampai 70 persen pelaku UMKM belum memiliki akses pembiayaan formal. Kondisi ini memaksa usaha mikro bergantung pada modal internal yang terbatas atau beralih ke saluran non-formal berbiaya tinggi yang memperburuk risiko arus kas mereka,” ujar Sharmila yang juga Ketua Umum INKOWAPI.
Empat Hambatan Akses Kredit Perbankan
Sharmila menguraikan empat barrier (hambatan) utama yang membatasi akses UMKM terhadap kredit formal:
- Collateral Bias (Agunan Aset Fisik): Perbankan masih dominan mewajibkan sertifikat tanah atau bangunan sebagai jaminan, meskipun regulasi Kredit Usaha Rakyat (KUR) memungkinkan tanpa agunan.
- Pencatatan Keuangan Manual: Keuangan usaha dan rumah tangga yang masih menyatu membuat pelaku usaha sulit memenuhi standar akuntansi perbankan.
- Prosedur Verifikasi Lambat: Proses persetujuan kredit yang memakan waktu lama tidak sejalan dengan kecepatan kebutuhan kas operasional harian.
- High Cost of Servicing: Tinggi biaya akuisisi dan pemantauan debitur mikro membuat bank lebih memprioritaskan segmen komersial.
Proyeksi NPL dan Miskonsepsi Pembatasan Kredit
Menanggapi tren peningkatan Kredit Bermasalah (NPL) KUR yang diproyeksikan mencapai 2,65% pada periode 2025/2026—naik dari 0,87% pada masa pandemi 2020—Kadin menegaskan bahwa fenomena ini dipicu oleh penurunan daya beli konsumen serta lonjakan biaya operasional.
Akar masalah NPL, tegas Sharmila Founder Sahara, murni disebabkan oleh ketidakmampuan bayar (inability to pay) akibat kondisi makro, bukan ketidakmauan bayar (unwillingness). Oleh karena itu, langkah yang diperlukan adalah strategi penyehatan usaha, bukan pembatasan akses kredit.
Pendekatan Solusi: Ekosistem Closed-Loop Kadin
Guna menjawab dilema tersebut, Kadin Indonesia mendorong transformasi dari pendekatan perbankan tradisional menuju Pendekatan Ekosistem Closed-Loop. Terdapat tiga pilar utama yang ditawarkan:
- Offtaker Guarantee: Menghubungkan UMKM secara langsung dengan pembeli siaga (offtaker) untuk memastikan kepastian pasar dan kelancaran pembayaran kredit.
- Alternative Credit Scoring: Menggunakan data transaksi digital, sistem POS (point of sales), dan e-commerce untuk menilai profil risiko secara objektif tanpa relying pada agunan fisik.
- Digital Cash Management: Menerapkan sistem pembayaran terintegrasi auto-debit langsung dari hasil penjualan guna meminimalkan risiko keterlambatan bayar.
Kadin Indonesia juga telah merancang Peta Jalan Pembiayaan UMKM empat fase—dimulai dari Harmonisasi Kebijakan OJK & BI, Pilot Project di sektor unggulan (pertanian, perikanan, kuliner), Integrasi Platform Digital, hingga Scale Up secara nasional—guna mendukung terwujudnya ekosistem pembiayaan yang inklusif dan membawa UMKM naik kelas. (ZR)